blog
Últimas Novedades
1 octubre 2026
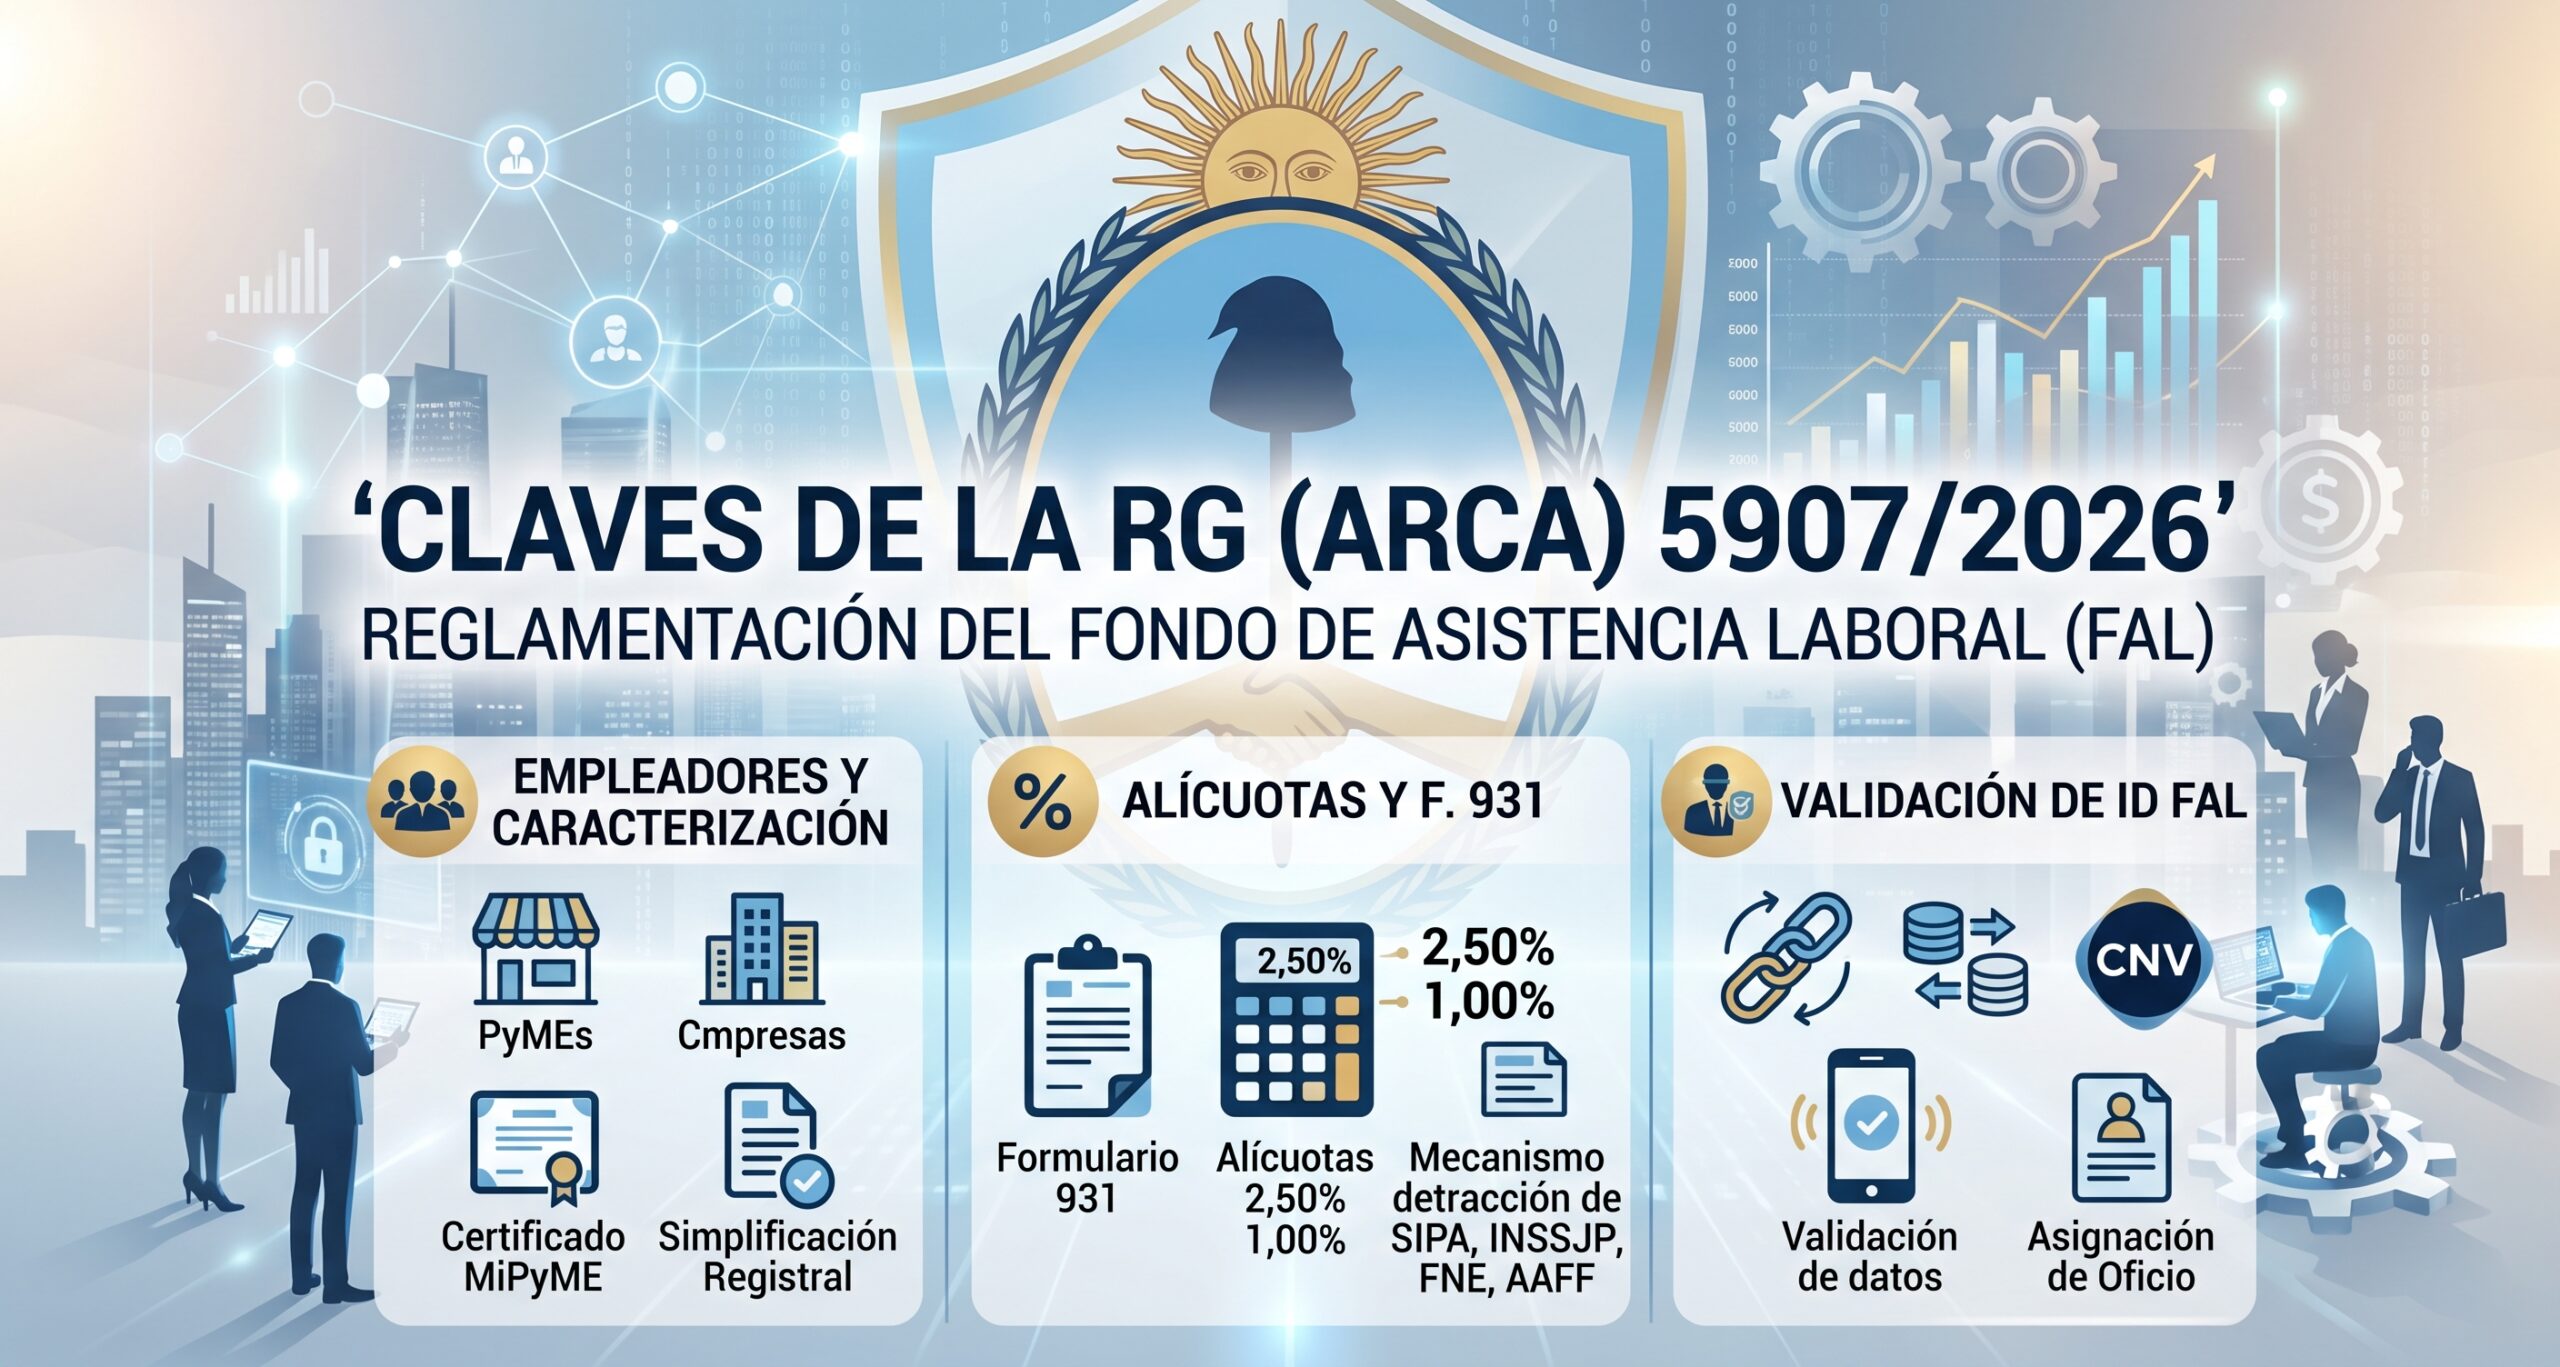
Guía Definitiva de la RG (ARCA) 5907/2026: Reglamentación del Fondo de Asistencia Laboral (FAL)
La Agencia de Recaudación y Control Aduanero (ARCA) oficializó la Resolución General 5907/2026 (B.O. 01/10/2026), mediante la cual establece las pautas operativas para la determinación e ingreso de las contribuciones destinadas al Fondo de Asistencia Laboral (FAL). Dicho mecanismo fue introducido en el Título II de la Ley de Modernización Laboral N.º 27.802 y reglamentado por el Decreto 408/2026.
A continuación, detallamos las claves normativas, operativas y sistémicas que las áreas de Recursos Humanos, liquidación de sueldos y estudios contables deben considerar a partir del período devengado noviembre de 2026.
1. Empleadores alcanzados, excluidos y caracterización registral
La norma delimita el alcance subjetivo del FAL según la tipología del empleador y su encuadre en el «Sistema Registral»:
- Ámbito de aplicación: Alcanza a los empleadores del sector privado comprendidos en el artículo 58 de la Ley N.º 27.802 y el artículo 2.º del Decreto N.º 408/2026.
- Requisitos para MiPyMEs: Deben contar con el Certificado MiPyME vigente para el período fiscal devengado y estar registradas con los códigos de caracterización correspondientes:
- 272: Microempresa
- 274: Pequeña empresa
- 351: Mediana Tramo 1
- 352: Mediana Tramo 2
- Entidades Sin Fines de Lucro (ESFL): Deben revestir las formas jurídicas habilitadas (códigos 86, 87, 94, 95, 167, 203, 215, 223, 242, 256, 257 o 260) y tramitar su calificación ante la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa. Se las identificaría con los códigos 647, 648, 649 o 650 (o 646 en caso de rechazo).
- Vigencia de la caracterización: Aplicable desde su otorgamiento hasta el último día del cuarto mes posterior al cierre del ejercicio fiscal del empleador.
- Sector Público: Los empleadores excluidos pertenecientes al sector público se caracterizan con el código 659. En caso de inconsistencias, se podrá interponer disconformidad mediante el servicio con clave fiscal «Presentaciones Digitales».
Trámite obligatorio: Todos los empleadores deben ingresar al servicio «Simplificación Registral» antes de presentar la declaración jurada del período devengado noviembre de 2026 para declarar expresamente si pertenecen al sector público o al sector privado.
2. Validación obligatoria del «ID FAL» y asignación de oficio
Para garantizar la correcta trazabilidad de los fondos invertidos en el FAL, se establece un circuito digital en coordinación con la Comisión Nacional de Valores (CNV):
- Intercambio de información: La CNV remitirá mensualmente a ARCA el CUIT del empleador, la Entidad Habilitada, el Vehículo de Inversión Colectiva (VIC) y la CBU del vehículo.
- Validación previa del empleador: Antes de ingresar la primera contribución (o al ejercer la opción de portabilidad), el empleador del sector privado debe validar los datos del «ID FAL» a través del sistema «Simplificación Registral».
- Asignación de oficio: Si el empleador no valida el ID FAL oportunamente, la CNV asignará uno de oficio. Atención: Las contribuciones ingresadas quedarán sin imputación específica hasta que el empleador valide el ID FAL o la CNV le notifique la asignación mediante el Domicilio Fiscal Electrónico.
3. Alícuotas y liquidación mediante el Formulario 931
La contribución al FAL se liquida sobre la misma base imponible utilizada para las contribuciones patronales con destino al Sistema Integrado Previsional Argentino (SIPA) de cada trabajador registrado.
Alícuotas aplicables
- 2,50%: Para MiPyMEs y Entidades Sin Fines de Lucro caracterizadas.
- 1,00%: Para el resto de los empleadores del sector privado.
Mecánica en «Declaración en Línea»
El sistema «Declaración en Línea» calculará de forma automática la contribución al FAL y la detraerá del total de contribuciones patronales de los siguientes subsistemas:
- Sistema Integrado Previsional Argentino (SIPA – Ley 24.241).
- Instituto Nacional de Servicios Sociales para Jubilados y Pensionados (INSSJP – Ley 19.032).
- Fondo Nacional de Empleo (FNE – Ley 24.013).
- Régimen Nacional de Asignaciones Familiares (AAFF – Ley 24.714).
Si por reducciones aplicables el monto del FAL resulta superior a las contribuciones del período, la diferencia no generará saldos a descontar en períodos futuros.
- Ingreso del pago: Integrará el saldo a pagar del Formulario 931 a partir del devengado noviembre de 2026. El pago se realiza mediante VEP utilizando el código ICS 266-019-019 – Fondo de Asistencia Laboral.
- Reimputaciones: Los pagos en exceso solo podrán reimputarse contra futuras obligaciones con destino al FAL.
4. Cuadro comparativo de alícuotas por subsistema
Para neutralizar el impacto del FAL y mantener la alícuota total de contribuciones en sus topes legales del 20,40% o 18,00%, el Anexo de la RG 5907/2026 reestructura las alícuotas de cada subsistema:
| Tipo de Empleador (Ley 27.541) | Clasificación | SIPA (%) | AAFF (%) | FNE (%) | INSSJP (%) | FAL (%) | Total (%) |
| Art. 19 inc. a) (Comercio / Servicios / General) | MiPyMEs / ESFL | 10,83 | 4,74 | 0,95 | 1,38 | 2,50 | 20,40 |
| Art. 19 inc. a) (Comercio / Servicios / General) | Resto Sector Privado | 11,74 | 5,14 | 1,03 | 1,49 | 1,00 | 20,40 |
| Art. 19 inc. b) (Industria / PyME Base) | MiPyMEs / ESFL | 9,27 | 4,05 | 0,81 | 1,37 | 2,50 | 18,00 |
| Art. 19 inc. b) (Industria / PyME Base) | Resto Sector Privado | 10,17 | 4,44 | 0,89 | 1,50 | 1,00 | 18,00 |
5. Baja voluntaria, suspensión y extinción de cuentas
En los casos en que se disponga la suspensión o baja del beneficio:
- Trámite de baja/suspensión: La Secretaría de Trabajo informará a ARCA las solicitudes aprobadas a través del Formulario F. 1266.
- Caracterización registral: El empleador será registrado con el código 658 («Fondo de Asistencia Laboral – Baja Voluntaria»).
- Efectos normativos: Entran en vigencia a partir del mes siguiente al de la notificación. El empleador dejará de percibir la reducción de contribuciones prevista en el artículo 76 de la Ley N.º 27.802, debiendo recalcular sus obligaciones bajo el régimen general.
- Extinción: Ante la extinción de la cuenta individual notificada por la Secretaría de Trabajo, ARCA cesará la derivación al FAL desde el mes posterior y reajustará las contribuciones sin deducción.
6. Vigencia y actualización del sistema «Declaración en Línea»
La RG 5907/2026 entra en vigencia a partir del 1.º de noviembre de 2026, siendo de aplicación para las declaraciones juradas del período devengado noviembre de 2026 y subsiguientes.
Para confeccionar las declaraciones juradas del Formulario 931 será obligatorio utilizar la Versión 48 del sistema «Declaración en Línea». Esta versión también será exigida para realizar rectificativas u originales de períodos anteriores que sean transmitidas a partir del 1 de noviembre de 2026.
Es fundamental verificar la caracterización registral de la empresa en el portal de ARCA y validar los datos del ID FAL en Simplificación Registral con anticipación al vencimiento del período noviembre de 2026.
Newsletter
suscribite al Info.Arizmendi y mantenete actualizado con las últimas novedades en legislación.
¿En qué podemos ayudarte?