blog
Últimas Novedades
1 octubre 2026
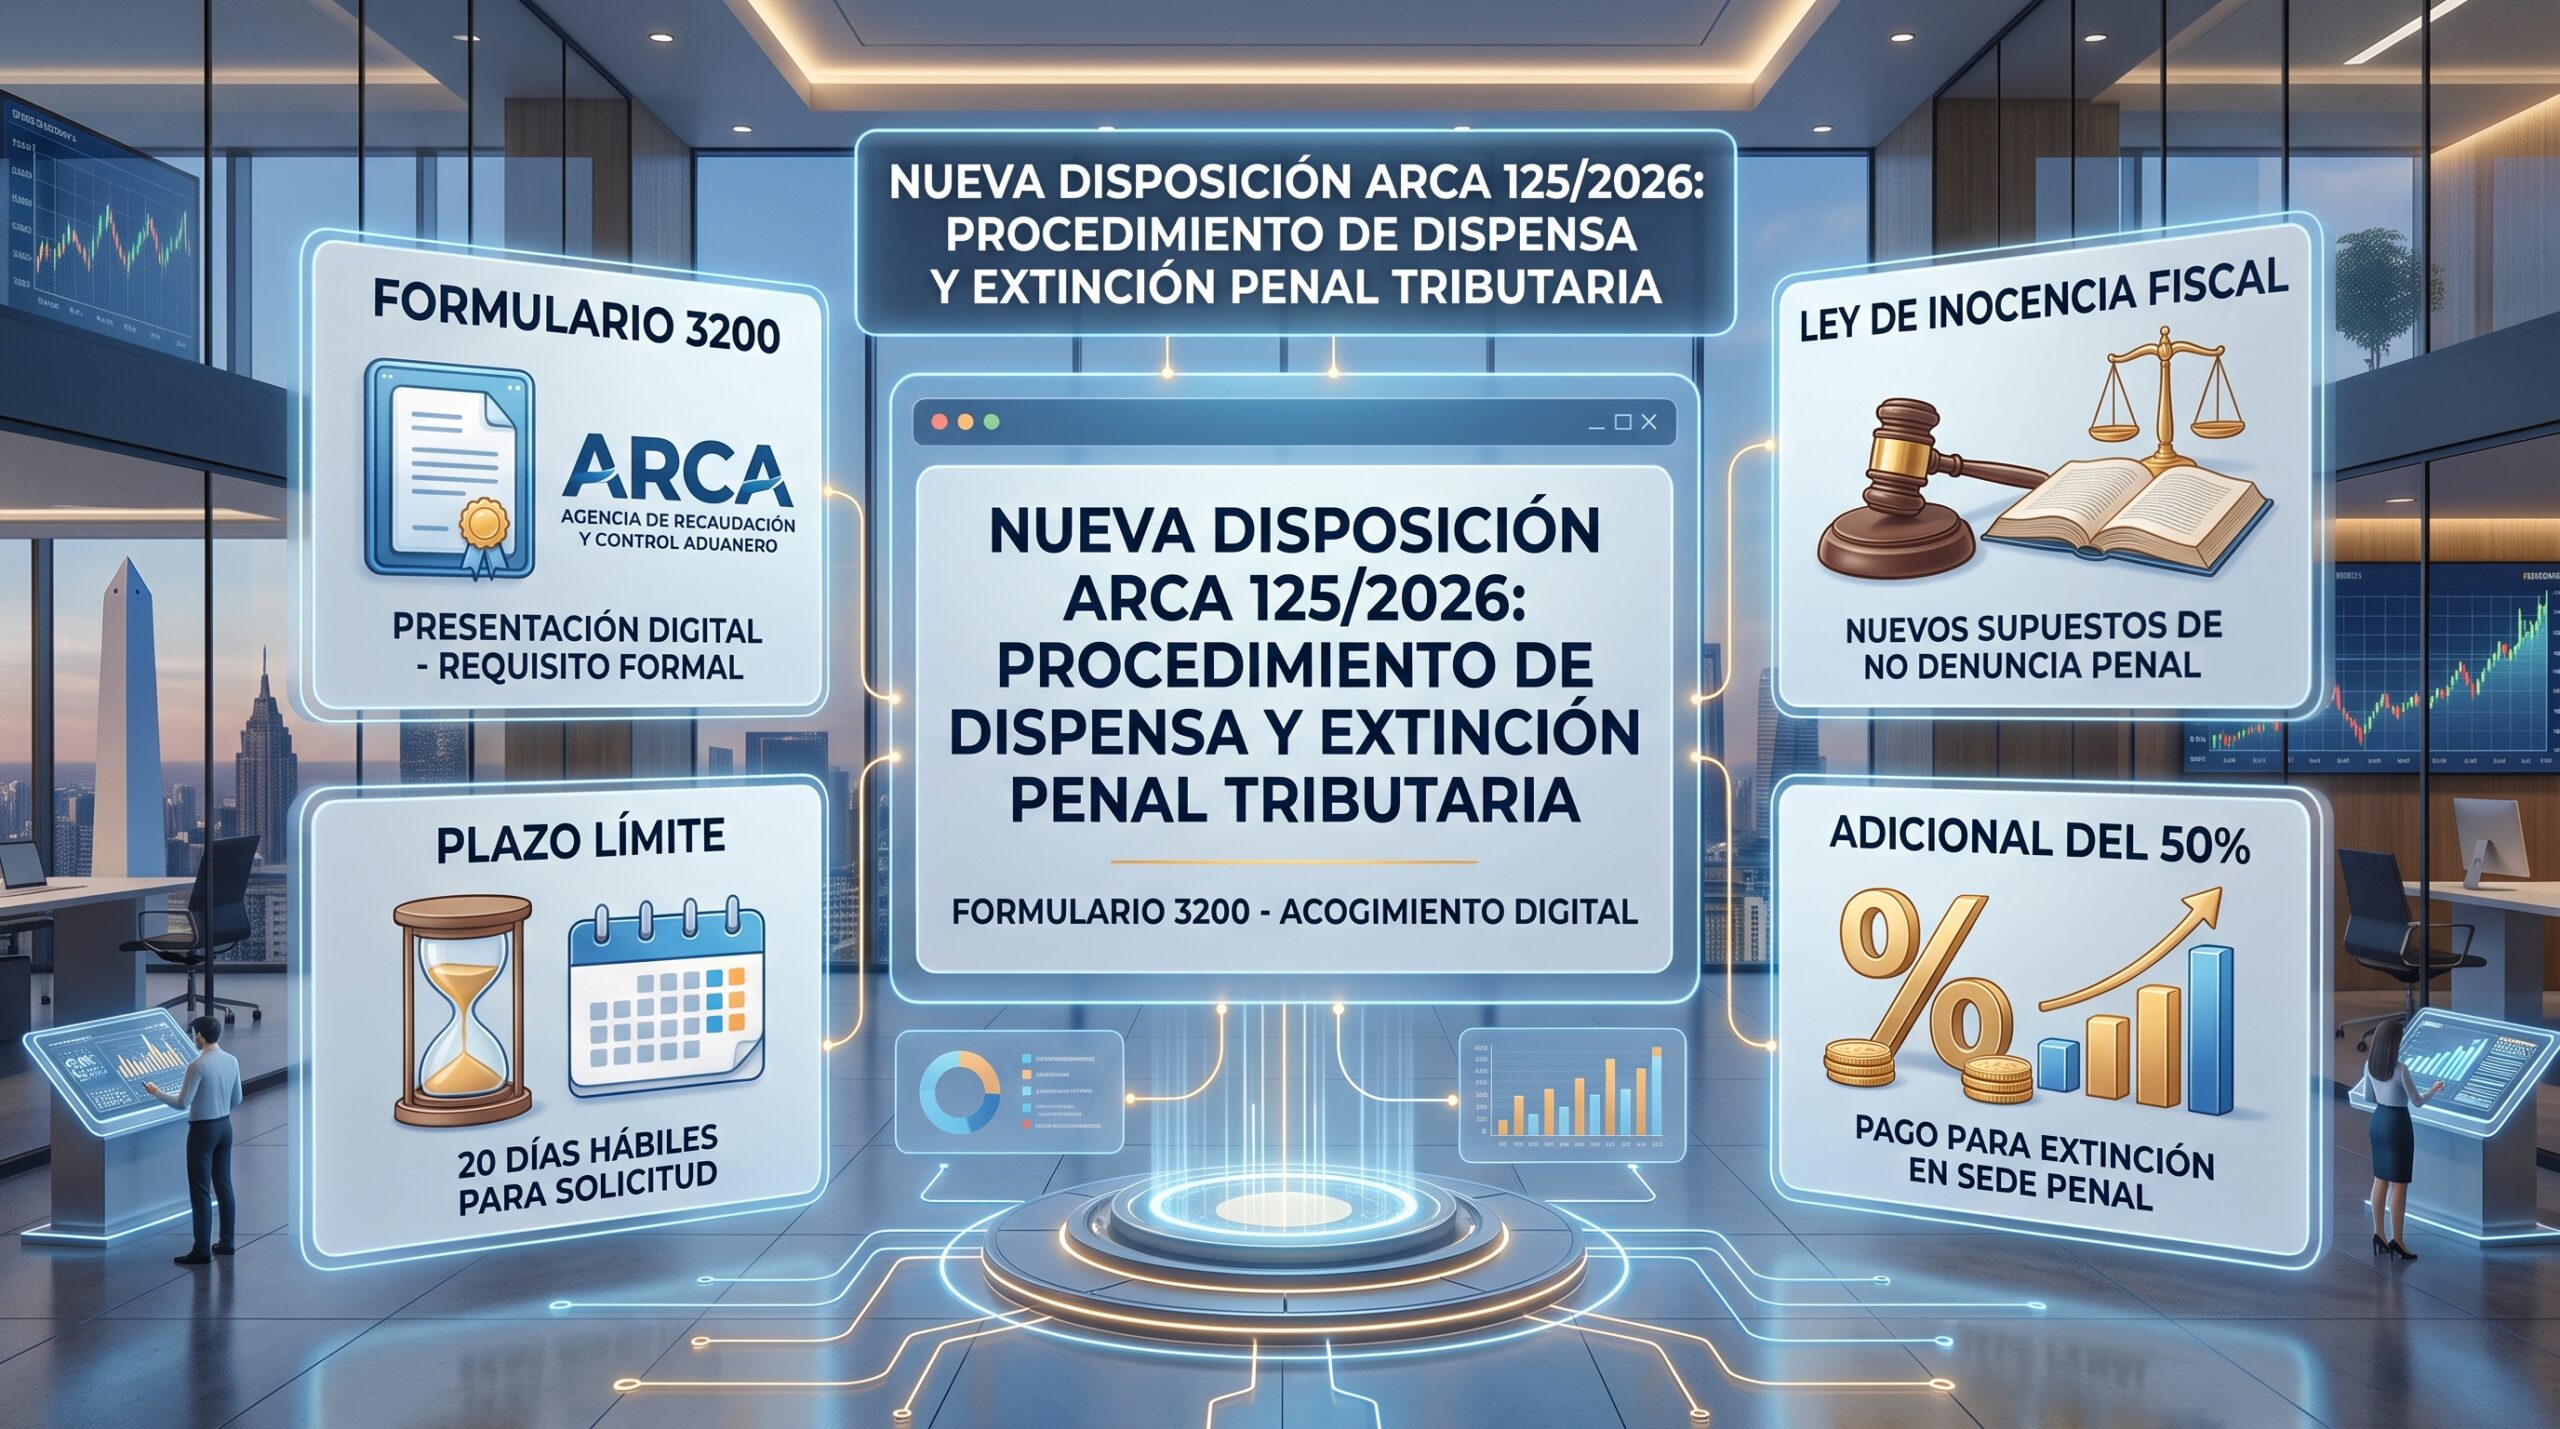
Nueva Disposición ARCA 125/2026: Procedimiento para la Dispensa y Extinción Penal Tributaria
La Agencia de Recaudación y Control Aduanero (ARCA) formalizó, a través de la Disposición 125/2026 (publicada en el Boletín Oficial el 30 de septiembre de 2026), el nuevo marco procedimental que regula la dispensa, la no formulación de denuncias penales y la extinción de la acción penal en el ámbito tributario y previsional.
Esta normativa operacionaliza los cambios introducidos por la Ley de Inocencia Fiscal, estableciendo requisitos formales y plazos estrictos para que los contribuyentes puedan regularizar su situación ante el organismo fiscal y el Poder Judicial.
1. Implementación del Formulario 3200 y Plazo de 20 Días Hábiles
El procedimiento administrativo para solicitar la dispensa o la no formulación de la denuncia penal tributaria deberá canalizarse formalmente mediante el Formulario 3200 (F. 3200).
- Plazo límite de acogimiento: El contribuyente o responsable cuenta con un plazo perentorio de 20 días hábiles contados desde la notificación o configuración del supuesto correspondiente para presentar la solicitud formal.
- Presentación digital: La presentación del F. 3200 debe realizarse a través de los sistemas informáticos habilitados por ARCA, adjuntando la documentación respaldatoria de la regularización del débito tributario o previsional reclamado.
2. Nuevos Supuestos de No Formulación de Denuncia (Ley de Inocencia Fiscal)
La Disposición 125/2026 incorpora expresamente las pautas de la Ley de Inocencia Fiscal, delimitando los casos en que los funcionarios del organismo recaudador están eximidos o imposibilitados de formular denuncia penal:
- Sanciones y reparaciones canceladas: Cuando la obligación tributaria principal o previsional devengada ha sido íntegramente cancelada en los términos y condiciones previstos por la norma.
- Criterios de significación económica: Adecuación a los montos y parámetros objetivos de punibilidad vigentes bajo la nueva normativa procesal y penal.
- Ausencia de ardid o engaño punible: Casos donde la diferencia determinativa no configure una maniobra fraudulenta dolosa conforme a los estándares probatorios exigidos.
3. Requisito del Adicional del 50% para la Extinción en Sede Penal
Para aquellos casos donde la causa ya se encuentre judicializada o en trámite ante sede penal, la norma ratifica el mecanismo de cancelación con sobretasa para extinguir la acción penal:
- Obligación Principal + Intereses: Cancelación total de los tributos o recursos de la seguridad social adeudados junto con sus accesorios legales.
- Pago Adicional del 50%: Abono de una suma equivalente al 50% adicional sobre el monto del capital e intereses, como condición indispensable para habilitar el pedido de extinción de la acción penal judicial.
Pasos Recomendados para Contribuyentes y Asesores Tributarios
- Revisión inmediata de notificaciones: Verificar las fechas exactas de notificación de inspecciones o determinaciones para no extrapolar el plazo de 20 días hábiles.
- Auditoría del F. 3200: Validar que los pagos realizados o planes de facilidades cumplan rigurosamente con el alcance exigido antes del envío del formulario.
- Evaluación costo-beneficio penal: En causas judicializadas, evaluar la factibilidad financiera de aplicar el pago del adicional del 50% como vía de sobreseimiento definitivo.

Newsletter
suscribite al Info.Arizmendi y mantenete actualizado con las últimas novedades en legislación.
¿En qué podemos ayudarte?